
飲食店やサービス業のアルバイトにおいて、大きな魅力の一つとなっているのが「まかない」の存在です。
食費を節約できるだけでなく、お店の味を深く知ることができるまかないは、働く側にとって非常に嬉しい制度と言えるでしょう。
しかし、このまかないが法律上どのような扱いに相当するのか、正しく理解している人は意外と少ないのが現状です。
実は、まかないは単なるサービスではなく、税務上の「給与」として扱われたり、労働法上の「福利厚生」としてのルールが適用されたりします。
2026年現在の最新の税制や労働基準法に照らし合わせると、これまで当たり前に行われてきた運用が、実はリスクを孕んでいるケースも見受けられます。
特に「給料からの天引き」や「非課税枠の計算」については、雇用主と従業員の双方が正しい知識を持っておかなければなりません。
本記事では、アルバイトのまかないに関する福利厚生の定義から、違法性を問われないための運用ルールまで、詳しく解説していきます。
バイトのまかないは「法定外福利厚生」に該当する
まず、法律の観点からまかないがどのような位置づけにあるのかを整理しましょう。
福利厚生には、法律で義務付けられた「法定福利厚生」と、企業が任意で提供する「法定外福利厚生」の2種類が存在します。
社会保険料の負担などが法定福利厚生にあたるのに対し、まかない(食事補助)は「法定外福利厚生」に分類されます。
つまり、雇用主には必ずしもまかないを提供する義務はありませんが、従業員の満足度向上や定着率アップを目的として導入されているものです。
しかし、任意であるからといって、雇用主がどのような形式で提供しても良いというわけではありません。
まかないの提供方法や、その対価の徴収方法によっては、所得税の課税対象になったり、労働基準法違反とみなされたりする可能性があります。
福利厚生として適切に機能させるためには、税法と労働法の両面からルールを守ることが不可欠です。
まかないと所得税の関係:非課税枠の最新ルール
まかないが無料で提供されている場合、それは従業員にとって経済的な利益とみなされます。
日本の税制では、原則として会社から支給される食事は「給与」の一部として課税対象となります。
ただし、一定の条件を満たした場合に限り、福利厚生費として扱われ、所得税がかからない「非課税」の扱いを受けることができます。
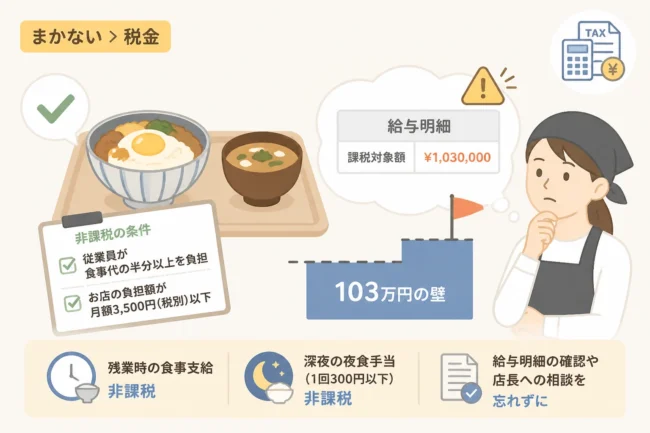
この非課税枠の適用を受けるためには、以下の2つの条件を同時に満たす必要があります。
| 条件項目 | 非課税となるための要件 |
|---|---|
| 従業員の負担額 | 食費の評価額の50%以上を従業員が支払っていること |
| 雇用主の負担額 | (食事の価額 - 従業員の負担額)が月額3,500円(税別)以下であること |
このルールにおいて重要なのは、食費の「評価額」の考え方です。
飲食店が提供する食事の場合、客席で提供する「メニュー価格」ではなく、材料費などの「直接手掛かりとなる原価」が基準となります。
例えば、原価が600円のまかないを提供する場合、従業員が300円以上を支払っていれば、第1の条件をクリアします。
さらに、会社側の負担額が1食あたり300円となり、1ヶ月に11回提供したとしても合計3,300円であるため、月額3,500円以下のルールも満たします。
この場合、まかないは非課税となり、従業員の給与明細に所得として合算されることはありません。
非課税枠を超えた場合のペナルティ
もし上記の条件を満たさない場合、会社負担額の全額が「現物給与」として課税されます。
例えば、まかないを完全に「無料」で提供している場合、第1の条件である「50%以上の負担」を満たしません。
このとき、非課税枠の3,500円を差し引くことはできず、まかないにかかった原価の全額が給与として加算されることになります。
給与として合算されると、その分だけ源泉所得税の額が増え、従業員の手取り額が減少する要因となります。
2026年現在は、物価高騰の影響もあり、食材費の評価額が以前よりもシビアにチェックされる傾向にあります。
企業側は、1食あたりの原価計算を正確に行い、適切に従業員負担額を設定することが求められています。
給料天引きの違法性を防ぐ「賃金全額払いの原則」
まかない代を給料から差し引く「天引き」を行っている職場も多いでしょう。
しかし、給料の天引きについては労働基準法第24条に定められた「賃金全額払いの原則」という厳格なルールが存在します。
本来、賃金は全額を直接労働者に支払わなければならず、雇用主が勝手に何かを差し引くことは禁じられています。
まかない代を適法に天引きするためには、以下の手続きを完了させている必要があります。
1. 労使協定の締結
会社と労働者の代表との間で、給料の一部を天引きすることに関する「労使協定」を締結しなければなりません。
この協定書の中に、「食事代(まかない代)」を賃金から控除する旨を具体的に明記する必要があります。
協定がない状態で、雇用主が独断でまかない代を天引きすることは、労働基準法違反となる可能性が高いです。
2. 雇用契約書や就業規則への明記
採用時に交わす雇用契約書(労働条件通知書)や、職場の就業規則にも、まかないの有無や代金の支払い方法を記載しておく必要があります。
「まかない1食につき300円を給与より控除する」といった具体的な文言が必要です。
こうした手続きを怠ったまま、事前の説明なく天引きを行うことは、トラブルの元となります。
3. 労働者の自由意思に基づく同意
まかないが「強制」であってはなりません。
「食べても食べなくても、一律で毎月3,000円を給料から引く」といった運用は、福利厚生の本来の趣旨から外れます。
従業員がまかないを希望し、その対価を支払うことに同意しているという前提が重要です。
もし従業員が「自分でお弁当を持参するので、まかないは不要です」と言った場合に、それでも天引きを続けることは違法性が極めて高くなります。
最低賃金との兼ね合いに注意が必要
まかない代を天引きする際に、特に注意しなければならないのが「最低賃金」のラインです。
天引き後の実支給額ではなく、天引き前の額面給与が最低賃金を上回っている必要があります。
しかし、実質的な問題として、まかない代の天引きが「生活を圧迫している」とみなされるほど高額な場合、行政指導の対象となる恐れがあります。
2026年現在、全国的に最低賃金が上昇を続けており、賃金設計は非常にデリケートな課題です。
例えば、時給が最低賃金ちょうどに設定されているアルバイトに対して、高額なまかない代を強制的に天引きすることは避けるべきです。
実質的な時給が下がることで、従業員のモチベーション低下や離職を招くリスクもあります。
深夜労働や長時間労働における食事補助の特例
まかないの提供が福利厚生としてだけでなく、業務遂行上の必要性から行われる場合もあります。
例えば、深夜勤務や長時間の残業などにより、通常の食事時間に食事が取れない場合です。
このようなケースで、会社が全額負担して食事を提供したとしても、例外的に所得税の課税対象とならない場合があります。
具体的には、夜勤を伴う業務で、その勤務時間中に提供される食事などが該当します。
ただし、これも「豪華な食事」である場合は給与とみなされるため、あくまで常識の範囲内(500円〜800円程度の弁当や軽食)であることが基準となります。
こうした特例は、飲食店だけでなく、工場や警備業、医療現場などの幅広い職種で適用される重要な知識です。
福利厚生としての「食事補助カード」や「電子マネー」の活用
最近では、自店舗でのまかない提供に代わり、外部の飲食店やコンビニで利用できる「食事補助サービス」を導入する企業も増えています。
専用のカードやアプリを通じて、1ヶ月あたり数千円の補助を出す仕組みです。
この場合も、所得税の非課税枠である「月額3,500円以下かつ従業員が半分以上負担」というルールが適用されます。
例えば、毎月7,000円分のチャージが行われるカードを、従業員から3,500円を徴収して配布する場合、残りの3,500円は非課税の福利厚生費となります。
自店舗に調理設備がないオフィス型の職場や、まかないのメニューが固定化されるのを嫌う従業員が多い場合に有効な手段です。
2026年の労働市場では、こうした柔軟な福利厚生の選択肢が、求人募集時の差別化要因となっています。
まかない制度を運用する際のチェックリスト
トラブルを未然に防ぐために、雇用主側が確認しておくべきポイントをまとめました。
以下のリストを確認し、現在の運用が適切かどうかをチェックしてみてください。
- 労使協定書に食事代の控除に関する項目が含まれているか。
- まかないの原価計算が定期的に行われ、価格設定が妥当であるか。
- 従業員が50%以上の代金を負担しているか、さもなくば給与として課税処理しているか。
- 会社負担額が月額3,500円を超えていないか。
- まかないの摂取を強制しておらず、拒否する権利を認めているか。
- 給与明細に控除額が明確に記載されているか。
これらの項目を一つずつクリアすることで、税務署からの指摘や労働基準監督署からの是正勧告を防ぐことができます。
従業員側が確認すべきポイント
アルバイトとして働く側も、まかないに関して自分の権利を守るための知識が必要です。
まず、求人票に「まかない無料」と書かれていた場合、それが本当に無料なのか、それとも給与の一部として税金が引かれているのかを確認しましょう。
完全に無料の場合、厳密には所得税がかかるはずですが、多くの現場では少額であるため見逃されていることもあります。
しかし、将来的に税務調査が入った際、遡って徴収される可能性もゼロではありません。
また、給料から知らない間に「食事代」が引かれていないか、毎月の明細を必ずチェックしてください。
もし説明のない天引きが行われていれば、それは労働基準法違反の可能性があります。
納得感を持って働くためにも、制度の仕組みを面接時や契約時に質問しておくことが賢明です。
まかないの品質と健康管理
最後に、法律や税務とは別の視点ですが、福利厚生としての「まかないの質」についても触れておきます。
まかないは、従業員の健康を支える重要な食事でもあります。
揚げ物ばかりのメニューや、塩分の多い残り物ばかりを提供していると、従業員の健康状態を損なう恐れがあります。
福利厚生の本来の目的は、従業員が心身ともに健康で、長く働ける環境を整えることです。
栄養バランスを考慮したまかないを提供することは、結果としてお店の生産性を高めることにつながります。
2026年のトレンドとして、SDGsの観点から「食品ロス」を活用しつつ、高栄養なまかないを作る工夫も注目されています。
ルールを守りつつ、質の高いまかない制度を構築することが、これからの時代に選ばれる職場の条件と言えるでしょう。
まとめ
バイトのまかないは、従業員にとって非常に魅力的な福利厚生ですが、その運用には法的・税務的な注意点が数多く存在します。
所得税の非課税枠を維持するためには、月額3,500円以内の補助にとどめ、かつ従業員が50%以上を負担するという条件を守らなければなりません。
また、給与から天引きを行う際には、労使協定の締結などの手続きが不可欠であり、これをおろそかにすると労働基準法違反に問われるリスクがあります。
雇用主は適切なルールに基づいた透明性の高い制度運用を心がけ、従業員はその仕組みを正しく理解することで、トラブルを防ぐことができます。
最新の情報を常にアップデートし、まかないという素晴らしい文化を健全な形で継続させていきましょう。